NISAってなに?
NISA(ニーサ)とは、2014年に導入された、税制メリットで個人投資家の長期資産運用を応援する新制度です。
2024年に非課税投資可能金額の引き上げや、非課税期間が無期限になるなど、制度の拡充がなされ、より使いやすい制度となりました。
NISAのメリット
運用益(売却益・配当/分配金)が非課税!
通常、投資した商品を売って得た利益や受け取った配当に対しては約20%の税金がかかります。
しかし、NISAを利用することで、売却益等の課税が免除されます!
【注】ただしNISA口座で投資できる上限金額は決まっています。

例えば、10万円の利益が出た場合
【注】下図はイメージです

NISAのポイント

NISAのポイントを知って
制度を有効利用しよう!
非課税投資枠は年間
最大360万円
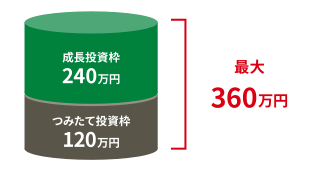
成長投資枠とつみたて投資枠は、併用することができます。
それぞれ年間で投資できる限度額が決まっております。成長投資枠が240万円、つみたて投資枠が120万円で、合計年間最大360万円の投資が可能です。
売却した分の枠の
再利用可能
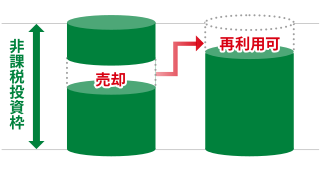
保有している商品を売却すると、非課税保有限度額の枠がその商品を購入した際の価格分復活します。
復活するタイミングは翌年の1月1日です。
非課税保有期間は無期限。
いつでも売却可能!
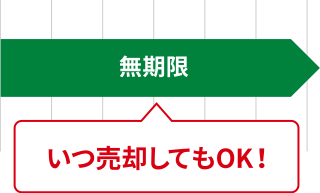
保有期間に期限はありません。
また、いつでも売却可能です。
非課税保有限度額
1,800万円
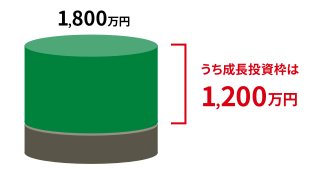
生涯において、NISA口座で保有できる金融商品の購入上限額は1,800万円です。そのうち成長投資枠は1,200万円。1,800万円全てをつみたて投資枠で利用することも可能です。
投資枠の違い
NISAの商品には、「成長投資枠」と「つみたて投資枠」の2つの投資枠があり、それぞれ異なる特徴を持っています。
成長投資枠とつみたて投資枠の違い
| 項目 | 成長投資枠 | つみたて投資枠 |
|---|---|---|
| 非課税保有期間 | 無期限 | |
| 口座開設期間 | 恒久化 | |
| 新規買付期間 | 2024年1月から | |
| 年間投資枠 | 240万円 | 120万円 |
| 合計360万円 | ||
| 非課税保有限度額 | 1,800万円 (うち成長投資枠1,200万円) |
|
| 枠の再利用 | 可 | |
| 対象商品 | 上場株式・投資信託等 (除外あり) |
長期の積立・分散投資に適した 一定の投資信託 |
| 併用 | 可 | |
| 対象年齢 | 18歳以上 | |
投資枠の選び方
口座開設について
NISA口座をはじめて開設される方
-
STEP01
名古屋銀行に普通預金口座をお持ちですか?
- YES
-
NO
新規口座開設
投資信託のお取引口座を開設するには、あらかじめ普通預金口座の開設が必要です。
普通預金口座開設に
ついてはこちら
-
STEP02
名古屋銀行に投資信託・NISAのお取引口座はお持ちですか?
-
STEP03


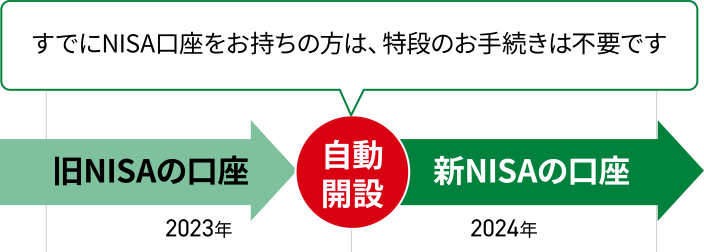
2023年末までにNISA口座(旧NISA口座)をお持ちの方
2023年末までにNISA口座をお持ちの方は、2024年1月に新しいNISA口座が自動的に開設されています。
【注】2024年1月1日時点で18歳である方のジュニアNISA口座を含みます。
NISAに関するよくあるご質問
NISA口座に非課税保有限度額と年間投資限度額がありますが、この上限は購入時の手数料を含んだ金額ですか?
手数料は含みません。元本部分が対象です。
つみたて投資枠と成長投資枠を別々の金融機関で利用することはできますか?
つみたて投資枠と成長投資枠を別々の金融機関で利用することはできません。一つの金融機関でご利用いただくこととなります。
なお、年単位で金融機関を変更することは、可能です。
現在特定口座で保有している投資信託を、新たに開設したNISA口座へ移管することはできますか?
残念ながらできません。制度上、NISA口座を開設した後にNISA口座内の非課税管理勘定にて新たにお買付けいただく必要があります。
NISA制度を始める際、2023年までのNISA制度(一般・つみたて)で保有している商品は、売却する必要がありますか?
2023年までのNISA制度(一般・つみたて)で保有している商品を売却する必要はありません。
購入時から一般NISAは5年間、つみたてNISAは20年間、そのまま非課税で保有可能で、売却も自由です。
ただし、非課税期間終了後、2024年からのNISA制度に移管(ロールオーバー)することはできません。
つみたて投資枠だけで非課税保有限度額(1,800万円)を使い切ることはできますか?
また、つみたて投資枠を使わず、成長投資枠だけを利用することはできますか?
つみたて投資枠だけで非課税保有限度額(1,800万円)を使いきることは、可能です。
また、つみたて投資枠を使わず、成長投資枠だけを利用することも可能です。ただし、成長投資枠の非課税保有限度額は、1,200万円とされています。
投資信託で400万円を運用しようと考えています。
この制度を利用して非課税の扱いを受ける場合、どうすればよいでしょうか?
400万円の非課税を受けたい場合は、毎年の非課税保有限度額を超えないよう、複数年に購入時期を分けていただく必要があります。
「非課税保有限度額(総枠)が再利用できる」とはどういうことですか?
NISA制度で購入したファンドを売却した場合、翌年にその分の非課税保有限度額(総枠)が復活するため、年間投資枠の範囲内で再利用が可能となります。
【注】薄価(=取得価額)残高方式で管理
その年のNISA口座内の非課税管理勘定で非課税の適用を受けるための株式・投資信託等の注文の最終日はいつですか?
NISA口座内の非課税管理勘定で非課税の適用を受けるには、上場株式等の受渡日が非課税を受けようとする年の年内になるようにご注文いただく必要があります。従って、年末に買付けの約定を行ったため受渡日が年を跨ぐ場合、その年の非課税管理勘定への受け入れはできませんので、ご注意ください。
動画で学ぶ「NISA」
NISAを上手に活用しよう!
注意事項
NISA(成長投資枠・つみたて投資枠)に関するご留意事項
- NISA口座の開設と移管の制限
NISA口座は基本的に一人一口座のみの開設(金融機関等を変更した場合を除く)となり、他の金融機関にNISA口座内の上場株式等を移管することもできません。 - 名古屋銀行での対象商品
名古屋銀行では、NISA口座において購入することができる金融商品のうち、公募株式投資信託のみを取扱っています。 - 譲渡損の取扱い
NISA口座で発生した普通分配金や譲渡益は全額非課税となりますが、譲渡損が発生した場合には、損失がないものとされ、特定口座や一般口座で保有する他の上場株式等の配当や譲渡益との損益通算ができません。 - NISA制度改正に伴う取扱い
★2024年以降、一般NISA、つみたてNISA、ジュニアNISA口座においては新たに上場株式等の買付けを行うことができません。
★2024年以降のNISAで受け入れることができる商品は、「つみたて投資枠」においてはつみたてNISAと同様であり、「成長投資枠」においては、一般NISAの投資対象商品からデリバティブ取引を用いた一定の投資信託等、整理銘柄または監理銘柄に指定された上場株式及び株式投資信託のうち信託期間20年未満または毎月分配型の商品が除かれたものとなります。
★一般NISA、つみたてNISA及びジュニアNISAで買付けた商品は、2024年以降のNISAに移管できません。 - NISA口座からの払出し時の取得価額
非課税期間が終了した場合等、NISA口座から上場株式等を払出しされる場合には、払出日の時価が取得価額となります。このため、払出しの時点で価格が下落していた場合でも、当初購入した際の取得価額と払出日の時価の差額は損失がないこととされます。 - 非課税投資額及び空き枠の再利用
★年間投資枠はつみたて投資枠は120万円、成長投資枠は240万円です。また非課税保有限度額(総枠)は、成長投資枠・つみたて投資枠合わせて1,800万円、そのうち成長投資枠は最大で1,200万円までとなります。なお、非課税保有限度額については、NISA口座で上場株式等を売却した場合、当該売却した上場株式等が消費していた非課税保有限度額の分だけ減少し、その翌年以降の年間投資枠の範囲内で再利用することができます。
★投資信託において支払われる分配金のうち元本払戻金(特別分配金)は非課税であり、NISAのメリットを享受できません。
★NISA口座枠の残額を翌年以降に繰り越すことはできません。 - 申請手続き
NISAのご利用にあたっては、金融機関を通じて税務署あての申請手続が必要です。 税務署の確認には相応の期間(1~2カ月)がかかる場合があります。
ご購入に関する注意事項
- 投資信託は、金融機関の預金ではありません。したがって当行が元本を保証する商品ではありません。また、預金保険の対象ではありません。
- 投資信託は、保険契約ではありません。したがって保険契約者保護機構の補償対象契約ではありません。
- 当行は、投資信託の販売会社であり、投資信託の設定及び運用は各委託会社が行います。
- 当行で購入した投資信託は、投資者保護基金の補償対象ではありません。
- 投資信託は、株式・公社債・REIT等値動きのある有価証券等に投資しますので、基準価額は変動します。したがって、お客さまのお受取金額が投資元本を下回る場合があります。
- 組入れ有価証券等(株式・公社債・REIT等)の価格は、株式指標・金利・為替・相場・その有価証券等の発行者の信用状況の変化等を原因とした変動をします。
- 投資信託の運用による利益及び損失は投資信託をご購入されたお客さまに帰属します。
- 投資信託のご購入から換金・償還までの間に直接または間接にお客さまにご負担いただく費用には下記のものがあります。
お申込み時に直接ご負担いただく費用 購入手数料(申込口数、金額等に応じ、基準価額に対して最大3.3%(税込)) 運用期間中に間接的にご負担いただく費用 信託報酬(純資産総額に対して最大年率2.42%(税込)) 換金時に直接ご負担いただく費用 信託財産留保額(換金時の基準価額に対して最大0.5%) その他にご負担いただく費用【注】 監査費用、組入有価証券の売買の際に発生する売買委託手数料、外貨建資産の保管等に要する費用等 【注】その他ご負担いただく費用については、運用状況等により変動するものであり、事前に料率、上限額等を表示することができません。詳しくは、契約締結前交付書面及び投資信託説明書(交付目論見書)をご覧ください。
- 当資料は、当行が作成したものであり、金融商品取引法に基づく開示書類ではありません。
- 投資信託をご購入の際は、必ず目論見書及び目論見書補完書面を十分にお読みください。
- 目論見書及び目論見書補完書面は、名古屋銀行の本支店の窓口にて用意しております。
詳しくは、投資信託取扱店(東京支店、ローンセンターを除く全店)の窓口へご相談ください。
店舗・ATM| 商号 | 株式会社 名古屋銀行 |
|---|---|
| 登録金融機関 | 東海財務局長(登金)第19号 |
| 加入協会 | 日本証券業協会 |
株式会社 名古屋銀行
旧NISAの取扱いについて
旧NISA口座では2024年1月から新規の買付けはできなくなりますが、非課税期間(つみたてNISA 20年間・一般NISA 5年間)中の配当等や譲渡益は引き続き非課税となります。
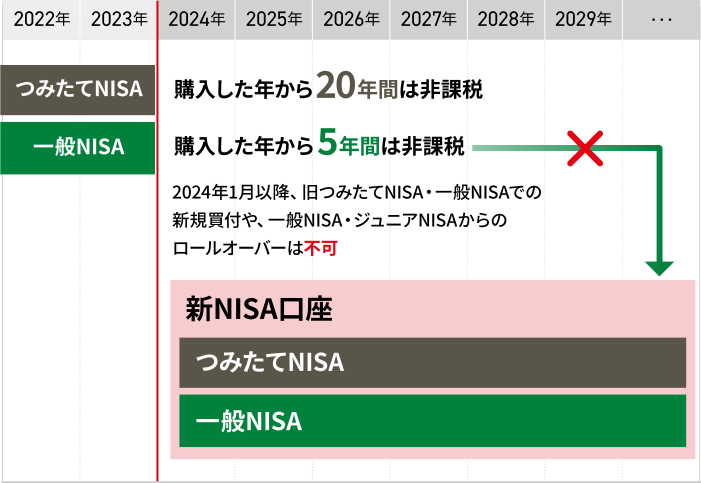
【注】旧NISA口座で保有する投資信託等は、非課税保有期間が終了すると、課税口座(特定口座または一般口座)に払い出されます。
【注】旧制度の一般NISAでは非課税保有期間が満了した場合やジュニアNISA利用者が成人を迎えた場合など、翌年分の非課税管理勘定にロールオーバーすることができましたが、一般NISA・ジュニアNISAから新しいNISAへのロールオーバーはできません。