


投資信託には元本割れとなるリスクがあります
- 投資信託は、金融機関の預金ではありません。したがって当行が元本を保証する商品ではありません。また、預金保険の対象ではありません。
- 投資信託は、保険契約ではありません。したがって保険契約者保護機構の補償対象契約ではありません。
- 当行は、投資信託の販売会社であり、投資信託の設定及び運用は各委託会社が行います。
- 当行で購入した投資信託は、投資者保護基金の補償対象ではありません。
- 投資信託は、株式・公社債・REIT等値動きのある有価証券等に投資しますので、基準価額は変動します。したがって、お客さまのお受取金額が投資元本を下回る場合があります。
- 組入れ有価証券等(株式・公社債・REIT等)の価格は、株式指標・金利・為替・相場・その有価証券等の発行者の信用状況の変化等を原因とした変動をします。
- 投資信託の運用による利益及び損失は投資信託をご購入されたお客さまに帰属します。
- 投資信託のご購入から換金・償還までの間に直接または間接にお客さまにご負担いただく費用には下記のものがあります。
お申込み時に直接ご負担いただく費用 購入手数料(申込口数、金額等に応じ、基準価額に対して最大3.3%(税込み)) 運用期間中に間接的にご負担いただく費用 信託報酬(純資産総額に対して最大年率2.42%(税込み)) 換金時に直接ご負担いただく費用 信託財産留保額(換金時の基準価額に対して最大0.5%) その他にご負担いただく費用【注】 監査費用、組入有価証券の売買の際に発生する売買委託手数料、外貨建資産の保管等に要する費用等 【注】その他ご負担いただく費用については、運用状況等により変動するものであり、事前に料率、上限額等を表示することができません。詳しくは、契約締結前交付書面及び投資信託説明書(交付目論見書)をご覧ください。
- 当資料は、当行が作成したものであり、金融商品取引法に基づく開示書類ではありません。
- 投資信託をご購入の際は、必ず目論見書及び目論見書補完書面を十分にお読みください。
- 目論見書及び目論見書補完書面は、名古屋銀行の本支店の窓口にて用意しております。
詳しくは、投資信託取扱店(東京支店、ローンセンターを除く全店)の窓口へご相談ください。
店舗・ATM| 商号 | 株式会社 名古屋銀行 |
|---|---|
| 登録金融機関 | 東海財務局長(登金)第19号 |
| 加入協会 | 日本証券業協会 |
株式会社 名古屋銀行
投資信託とは?
多くの投資家から集めたお金を一つの大きな資金とし、運用のプロが運用・投資を行い、得た成果を投資家に分配する金融商品のことで、少額からでもはじめられます。
投資信託のしくみ
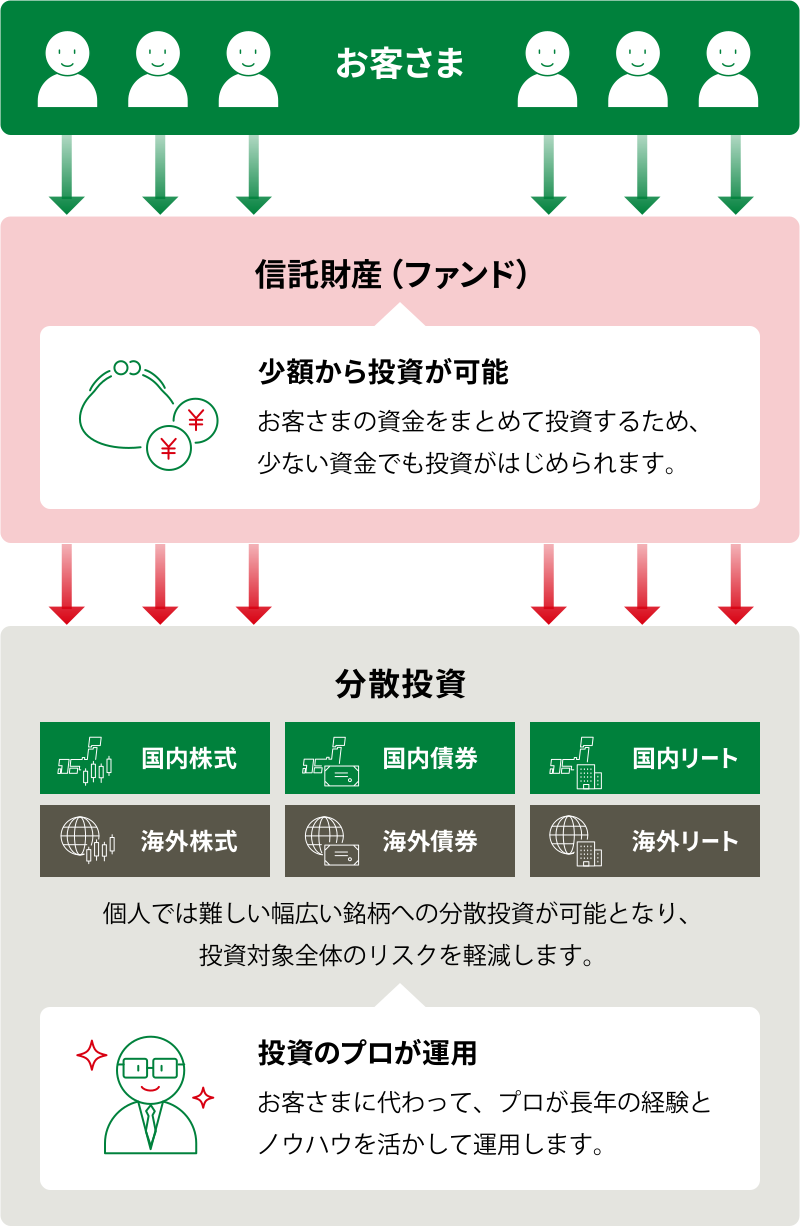
投資信託のポイント
POINT1
少額から投資可能
POINT2
投資・運用はプロにおまかせ!
POINT3
分散投資が可能
POINT4
多彩な商品ラインナップ
分配金について
分配金とは?
運用によって得られた収益を決算ごとに投資家(投資信託の購入者)に分配するお金のことです。
運用状況によって増減するため、必ずしも支払われるわけではありません。
また、コースによっては分配金がそもそも出ないものもありますので、はじめる前にしっかりチェックすることが重要です。
コースによる分配金の違い
投資信託には、一般コースと累積投資コースという2つのコースがあります。これは金融機関によっては「受取型」「再投資型」など呼称が違う場合もあります。
定期的に収入を得たい方に
おすすめ
一般コース(受取型)
分配金が出ると、都度現金で受け取ることができます。
ただし、投資で発生した利益を再投資しないということになるため、複利効果(利益が将来的な利益を生み出す効果)を損なうことにつながります。
効率よく資産を増やしたい方に
おすすめ
累積投資コース(再投資型)
決算翌営業日に税引後の収益分配金を自動的に再投資します。
これにより複利効果を最大限に活かすことができます。
収益分配金について
収益分配金(分配金)とは、投資信託(ファンド)の決算時に運用成果の一部を投資家へ配分するお金です。
リスクとリターンについて
投資をする際は、リスクと上手に付き合うことが大切です。まずはリスクとリターンの基本と、リスクの軽減方法について理解を深めましょう。
税金について
NISAは非課税となりますが、投資信託の一般口座・特定口座では税金が発生します。
税金がかかるタイミング
- 普通分配金受取時
- 売却(解約)・償還時
- 基準価額が個別元本を上回った場合
以上3つのタイミングにおいて、利益に対して税金が発生します。
どれくらい税金がかかるのか
上記のどの場合でも、かかる税率は20.315%になります。
内訳は以下の通りです。
- 所得税:15%
- 復興特別所得税:0.315%
- 住民税:5%
2037年までは復興財源確保法により、0.315%が追加され、計20.315%の税金がかかります。
実際に投資信託にかかる税金の計算式は次の通りです。
投資信託にかかる税金=
(投資信託で得た利益-購入・売却(解約)にかかった諸費用)×20.315%
運用に必要な手数料・費用・税金について
ご負担いただく手数料・費用・税金ついて。
確定申告について
投資信託で得た利益は他の所得と合計せず、切り離して税額を計算する「申告分離課税」に該当します。
そのため、会社勤めなどで普段は確定申告が不要な方も、別途確定申告が必要となります。
ただし、以下の条件に該当する場合は確定申告が不要となります。
- 源泉徴収ありの特定口座を利用している場合
- NISA口座で運用している場合
- 投資信託で得た利益が年間で20万円以下の場合
各種報告書類について知ろう
お取引内容は各種報告書類でお知らせします。確定申告される場合に参考になるものもございますのでので大切に保管してください。
資産運用をはじめる前
普通預金口座を開設しましょう
資産を見直しましょう
資産運用をはじめる前に、「すぐ使うお金」や「将来に備えるお金」など、一度ご自身のお金を色分けしてみましょう。
ご購入に関する注意事項
- 投資信託は、金融機関の預金ではありません。したがって当行が元本を保証する商品ではありません。また、預金保険の対象ではありません。
- 投資信託は、保険契約ではありません。したがって保険契約者保護機構の補償対象契約ではありません。
- 当行は、投資信託の販売会社であり、投資信託の設定及び運用は各委託会社が行います。
- 当行で購入した投資信託は、投資者保護基金の補償対象ではありません。
- 投資信託は、株式・公社債・REIT等値動きのある有価証券等に投資しますので、基準価額は変動します。したがって、お客さまのお受取金額が投資元本を下回る場合があります。
- 組入れ有価証券等(株式・公社債・REIT等)の価格は、株式指標・金利・為替・相場・その有価証券等の発行者の信用状況の変化等を原因とした変動をします。
- 投資信託の運用による利益及び損失は投資信託をご購入されたお客さまに帰属します。
- 投資信託のご購入から換金・償還までの間に直接または間接にお客さまにご負担いただく費用には下記のものがあります。
お申込み時に直接ご負担いただく費用 購入手数料(申込口数、金額等に応じ、基準価額に対して最大3.3%(税込み)) 運用期間中に間接的にご負担いただく費用 信託報酬(純資産総額に対して最大年率2.42%(税込み)) 換金時に直接ご負担いただく費用 信託財産留保額(換金時の基準価額に対して最大0.5%) その他にご負担いただく費用【注】 監査費用、組入有価証券の売買の際に発生する売買委託手数料、外貨建資産の保管等に要する費用等 【注】その他ご負担いただく費用については、運用状況等により変動するものであり、事前に料率、上限額等を表示することができません。詳しくは、契約締結前交付書面及び投資信託説明書(交付目論見書)をご覧ください。
- 当資料は、当行が作成したものであり、金融商品取引法に基づく開示書類ではありません。
- 投資信託をご購入の際は、必ず目論見書及び目論見書補完書面を十分にお読みください。
- 目論見書及び目論見書補完書面は、名古屋銀行の本支店の窓口にて用意しております。
詳しくは、投資信託取扱店(東京支店、ローンセンターを除く全店)の窓口へご相談ください。
店舗・ATM| 商号 | 株式会社 名古屋銀行 |
|---|---|
| 登録金融機関 | 東海財務局長(登金)第19号 |
| 加入協会 | 日本証券業協会 |
株式会社 名古屋銀行
